








環境管理政策與制度


實行成效
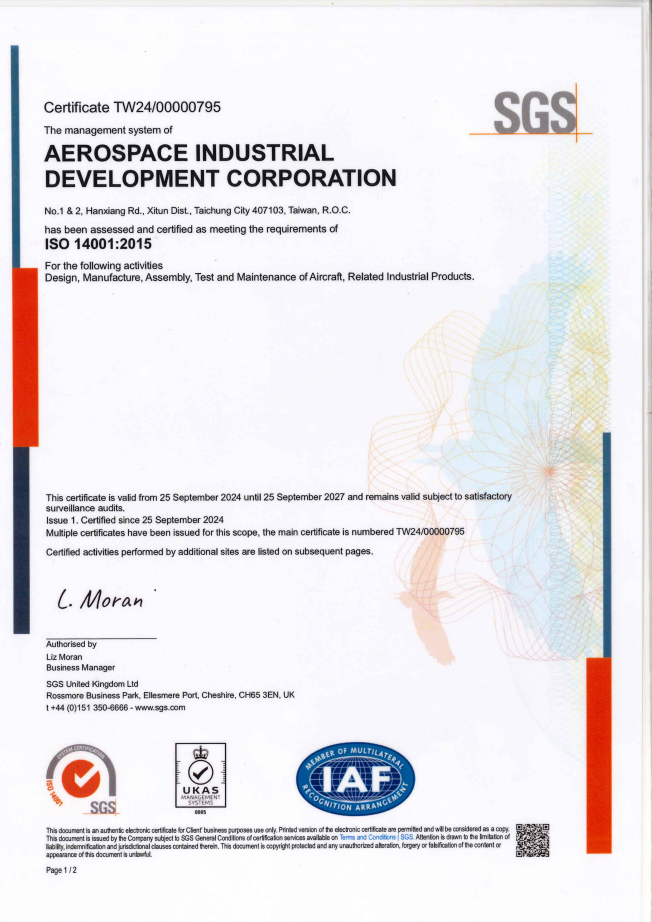
ISO14001環境管理系統驗證:
台中廠區證書有效期自2024/9/25-2027/9/25日 ,岡山廠區有效期自2023/9/27-2026/9/27


ISO50001能源管理系統認證:
台中廠區證書有效期自2025/12/04-2028/12/04日。

ISO 14064-1 溫室氣體盤查(詳「環境保護管理作為」專區)

岡山廠獲經濟部114年節能標竿金獎

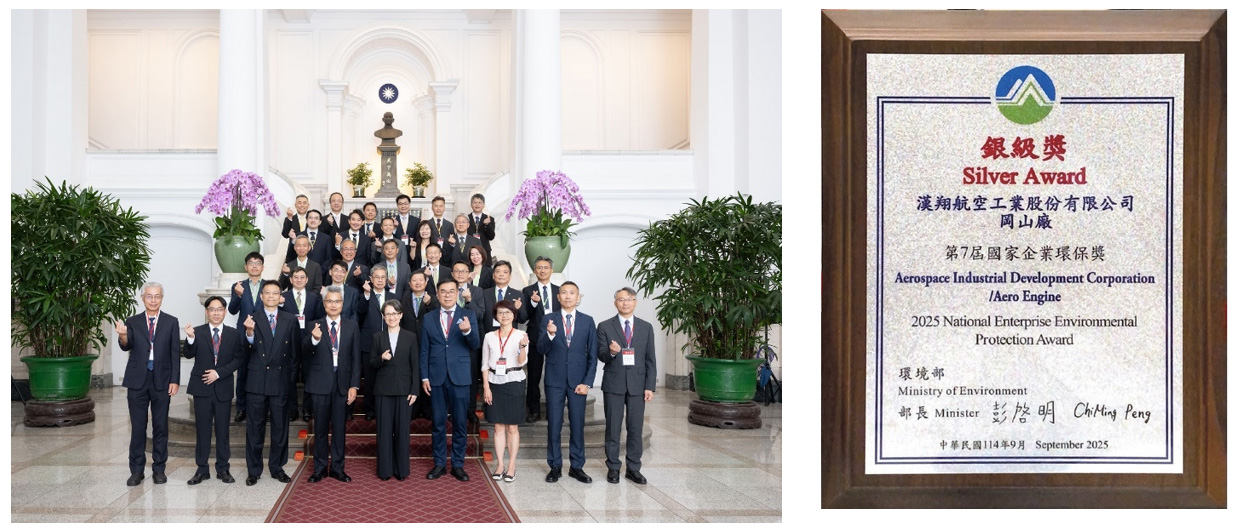
岡山廠獲環境部114年「第7屆國家企業環保獎」銀級獎
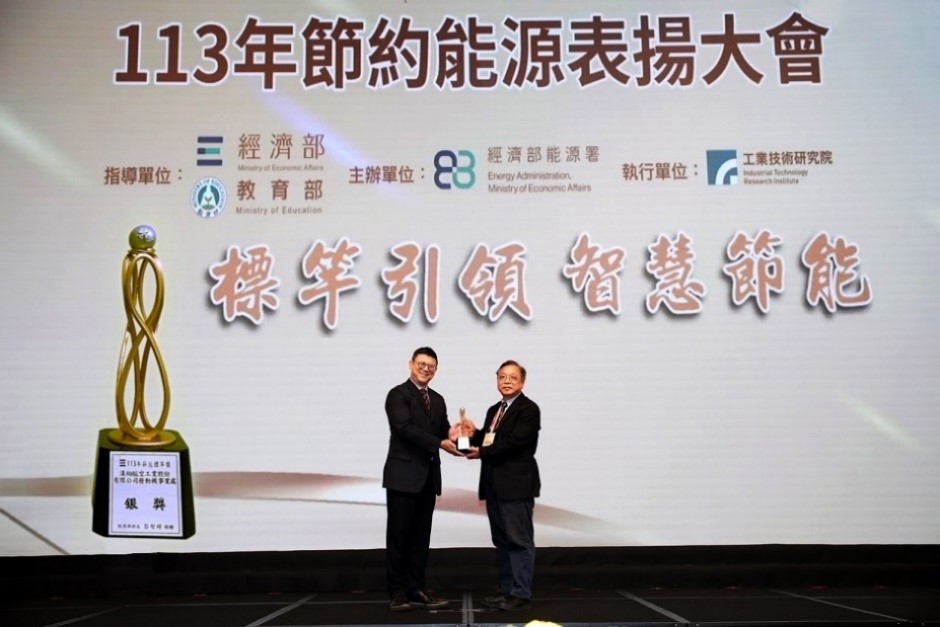
自2022年起連續三年獲經濟部節能標竿銀獎
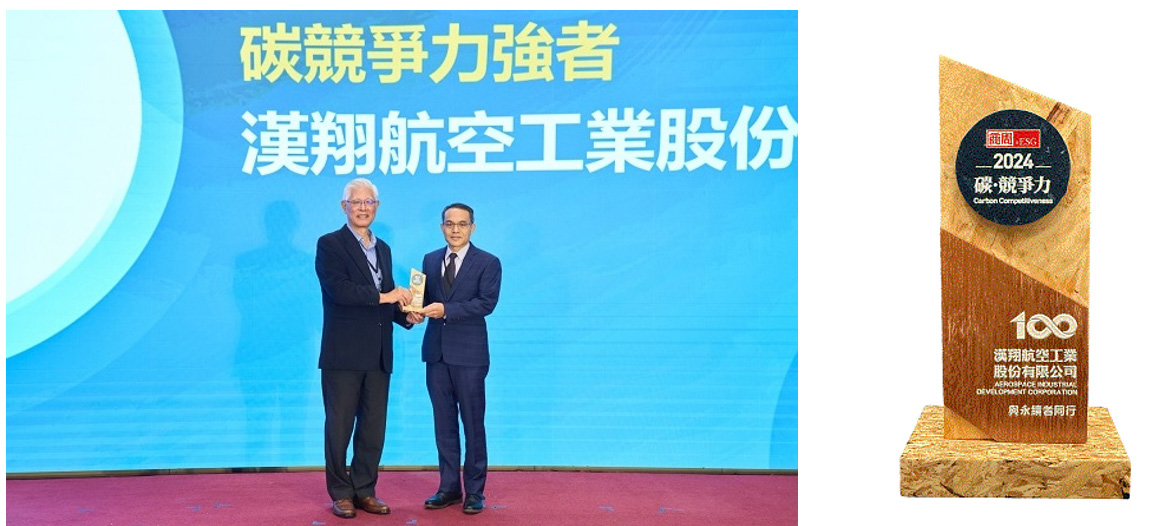
自2022年起連續三年入選「碳競爭力100強」企業
獲綠建築標章證書:
配合政府節能減碳政策及提升公司整體形象,於廠內多處廠房屋頂設置太陽能板及廠房內部換裝高效能LED照明燈具,通過綠建築標章審查。

深耕台灣50載 漢翔公司岡山廠再獲環保署「第5屆國家企業環保獎」(製造組銀級獎)
漢翔用心投入環保工作逾50載,長期依循環境政策進行源頭管制與污染防治,除具體實踐減廢減排、清潔生產、綠色採購、空氣污染防制、妥善處理廢棄物、毒化物替代、綠建築、太陽能發電等,並落實環境教育、社會參與,環保傑出的表現深獲肯定,連續九年獲獎。

節能表現獲肯定,榮獲經濟部「112年節能標竿獎」銀獎
公司秉持ISO50001能源管理精神,內部執行節能專案,岡山廠區近3年節電量已超過6百萬度,減碳效益近3千公噸二氧化碳當量,成效亮眼表現獲肯定。

氣候變遷相關財務揭露 (TCFD)
本公司「ESG推動委員會」為氣候變遷管理的最高組織,由董事長擔任主席,審議公司碳中和策略與目標、管理氣候變遷風險與機會行動、檢視執行狀況與討論未來計劃,並且向董事會報告。漢翔以氣候變遷相關財務揭露 (Task Force on Climate-related Financial Disclosures, TCFD) 建議之框架及參考國際財務報導準則第S2 號(IFRS S2)架構進行揭露,針對母公司評估轉型風險與實體風險,並列出氣候相關機會,以降低營運衝擊,追求永續成長。(報導範圍:與合併財務報表的編製範圍一致)
TCFD 關鍵要素-治理 (Governance)
| 項目 | 本公司回應舉措 |
|---|---|
| 描述董事會對氣候相關風險與機會的監督情況 IFRS S2治理:A.治理單位在氣候相關風險與機會治理的角色 |
董事會在永續發展(ESG)管理策略上,扮演監督與指導角色。管理階層每年將氣候變遷議題併營運計畫之風險評估,呈報董事會,並於第一季將前一年度執行成效檢討陳董事會備查,另ESG(含氣候變遷)相關議題執行情形則併每季之營運報告呈報董事會。 |
| 描述管理階層在評估和管理氣候相關風險與機會的角色 IFRS S2治理:B.管理階層在氣候相關風險與機會治理的角色 |
本公司經營管理部門統籌管理氣候變遷的目標規劃與達成情形,並於2022年制定「氣候相關風險與機會評估作業流程」,依據流程召集權責單位評估風險與機會,再經總經理主持之風險管理委員會審查TCFD風險機會圖像及因應對策。TCFD風險機會圖像併入營運計畫之風險評估,經董事會核定後,於總經理督導之「碳中和」會議檢討、追蹤,2025年「碳中和」工作項目包括太陽能光電設置、節能減碳專案、產品碳足跡等。 |
TCFD 關鍵要素-策略 (Strategy)
描述組織所鑑別的短、中、長期氣候相關風險與機會
IFRS S2策略:A.可合理預期將影響個體展望之氣候相關風險與機會
為辨認氣候相關風險與機會,本公司參考TCFD 所建議的氣候風險與機會因子,以發生頻率、衝擊程度,評估風險值與機會值,鑑別優先關注的實體與轉型風險,並以內部「碳中和」目標期程辨識短 (2025年~2026年)、中 (2027年~2031年)、長期 (2032年~2050年)的重大氣候風險與機會。
| 短期 | 轉型風險:電費/水費上漲、原物料成本上漲。 機會:提高能源使用效率、開發或擴大低碳產品服務。 |
|---|---|
| 中期 | 轉型風險:國內徵收碳費/總量管制、國外徵收碳稅。 實體風險:因天災等極端氣候事件導致國內外供應鏈斷鏈,造成營運中斷的可能損失。 |
描述組織在業務、策略和財務規劃上與氣候相關風險與機會的衝擊
IFRS S2策略:B.氣候相關風險與機會對個體經營模式及價值鏈之目前及預期影響之資訊
| 風險/機會描述 | 對經營模式的影響 | 對價值鏈的影響 | ||
|---|---|---|---|---|
| 目前 | 預期 | 目前 | 預期 | |
| 電費/水費上漲 | 生產成本提高。 | 執行節能專案,並另向台電申請新時間帶運用,緩減尖峰時段用電,另執行再生能源及節電等。 | 國內供應商其能源耗用多源自用電,故生產成本提高。 | 國內供應商營運成本持續增加,可能導致其調整生產製程。 |
| 原物料成本上漲 | 本公司主要生產航太零件,原料為鎳合金、鈦合金、鋁合金、不鏽鋼/合金鋼等各種金屬。如因碳稅致原物料成本上漲,則將使公司營運成本增加。 | 與供應商簽訂長約方式,鎖住物料價格。 供應鏈原物料採購及生產流程的低碳計畫,持續推動永續採購及永續供應鏈。 |
供應商成本提高。 | 下游客戶可能選擇其他成本較低替代物料,或提高商品售價。 |
| 國內徵收碳費/總量管制 | 台灣碳費制度2025年正式上路,以我國環境部碳費徵收費率為基準(每公噸300元)評估影響。本公司符合徵收對象為岡山廠,需負擔排碳成本致使營運成本增加,短期將直接影響營運成本增加約67萬/年。 | 加速公司低碳轉型政策之推進。包括:建置太陽能自發自用光電系統;執行節能專案,製程精進,降低溫室氣體排放量。 | 下游機械設備及模具等金屬製品生產商,其能源耗用多源自用電,排放成本亦因碳費開徵而提升,致營運成本增加。 | 下游客戶營運成本持續增加,可能導致其調整生產製程。 |
| 國外徵收碳稅 | 碳邊境調整機制(CBAM)的納管產品範圍尚未納入航太零組件,故本公司出口產品,暫無影響。 | 加速公司低碳轉型政策之推進。包括:建置太陽能自發自用光電系統;執行節能專案,製程精進,降低溫室氣體排放量。 | 暫無影響。 | 下游客戶未來可能為降低產品整體碳足跡。而選擇低碳零組件。 |
| 因天災等極端氣候事件導致國內外供應鏈斷鏈,造成營運中斷的可能損失。 | 公司設有安全存量,暫無影響。 | 為避免天氣型態變動造成供應鏈中斷的情況,檢視原供應商購料之採購計畫,並從不同區域之供應商進行採購以分散風險。 推動在地製造、在地採購、在地服務,即短鏈供應鏈,降低風險。 |
暫無影響。 | 下游客戶未來可能為降低風險,選擇短供應鏈採購。 |
| 提高能源使用效率 | 本公司近年積極推動各項節電/節費改善,更換效率差之空調箱、LED節能燈具汰換、冰水主機汰換、冷卻水塔等。 | 預期未來持續投入節能專案,並導入新興節能減碳技術,以擴大能源效率改善措施之適用範圍。 | 藉由降低營運之能源消耗量,除有助於控制營運成本並提高利潤率外,部分企業客戶亦因此將本公司列為具能源管理能力之優先合作對象。 | 投資者與消費者偏好具備環境友好政策的公司而增進本公司之品牌形象。 |
| 開發或擴大低碳產品服務 | 低碳轉型為目前市場趨勢,本公司開拓低碳服務之市場,例如儲能暨電力島系統、混氫燃氣渦輪機組建置、離岸風電陸域變電站建置等。 | 持續投入拓展低碳服務市場。 | 近年已完成台電混氫燃氣渦輪發電機組建置,氫能具備零碳排潛力,協助降低碳排。 | 配合國家2050淨零目標,預期國內對低碳服務需求持續增加。 |
IFRS S2策略:C.氣候相關風險與機會對個體策略及決策之影響資訊
| 風險/機會類別 | 風險描述 | 經營模式及資源分配之變動 | |
|---|---|---|---|
| 目前 | 預期 | ||
| 轉型風險 | 電費/水費上漲 | 投入資源執行節能專案,並建置太陽能自發自用光電系統。 | 透過減少用電,以及提高使用綠電比率,降低電費支出成本。 |
| 原物料成本上漲 | 與供應商簽訂長約方式,鎖住物料價格。 | 同步持續推動永續採購及永續供應鏈。 | |
| 國內徵收碳費/總量管制 | 投入資源執行溫室氣體盤查,減碳與節能相關行動計畫。 | 強化溫室氣體管理制度,透過節能減碳降低碳費支出。 | |
| 國外徵收碳稅 | 投入資源試行產品碳足跡盤查,建構相關能力。 | 強化產品碳足跡管理制度,並持續關注國外徵收碳稅產品類別發展。 | |
| 實體風險 | 因天災等極端氣候事件導致國內外供應鏈斷鏈,造成營運中斷的可能損失。 | 針對高風險物料建立安全存量。 | 未來推動在地製造、在地採購、在地服務,短鏈供應鏈方式因應風險。 |
| 機會 | 提高能源使用效率。 | 爭取政府節能補助專案。 | 獲得節能補助金,更換效率差設備,提升空調、燈具等效率。 |
| 開發或擴大低碳產品服務。 | 推展低碳業務,自建2MW儲能電力島示範場域。 | 電力島(微電網)系統可透過削峰填谷、不斷電系統等行為,提高能源使用效率以及提升電網穩定性達成節省電費、減碳等效益。 | |
IFRS S2策略:D.氣候相關風險與機會對個體於目前及預期之財務狀況、財務績效及現金流量之影響
公司基於管理氣候相關風險與機會的策略,預期其財務績效及現金流量於短期、中期及長期之影響,說明如下:
| 風險項目 | 國內徵收碳費/總量管制 | 電費/水費上漲 | 原物料成本上漲 |
|---|---|---|---|
| 風險類型 | 轉型風險-政策法規 | 轉型風險-政策法規 | 轉型風險-市場 |
| 潛在財務影響/金額 | 台灣碳費制度2025年正式上路,以我國環境部碳費徵收費率為基準(每公噸300元)評估影響。需負擔排碳成本致使營運成本增加,短期將直接影響營運成本增加約67萬/年。 | 政府近年調升電費單價、延長夏季電價,穩定供電品質,並以價制量,達到節電效果。因政府電價調升增加漢翔公司外購電力成本約6,000萬。 | 本公司主要生產航太零件,原料為鎳合金、鈦合金、鋁合金、不鏽鋼/合金鋼等各種金屬。如因碳稅致原物料成本上漲,則將使公司營運成本增加。 |
| 風險回應措施 | 建置太陽能自發自用光電系統。 執行節能專案,製成精進,降低溫室氣體排放量。 |
執行節能專案,並另向台電申請新時間帶運用,緩減尖峰時段用電,另執行再生能源及節電等。 | 與供應商簽訂長約方式,鎖住物料價格。 供應鏈原物料採購及生產流程的低碳計畫,持續推動永續採購及永續供應鏈。 |
描述組織在策略上的韌性,並考慮不同氣候相關情境(包括2˚C或更嚴苛的情境)
IFRS S2策略:E.氣候韌性之氣候相關情境分析與評估
本公司以氣候變遷相關財務揭露 (Task Force on Climate-related Financial Disclosures, TCFD) 建議之框架進行揭露,執行氣候相關風險與機會評估時,使用氣候情境分析。並設定採用轉型、實體二種風險類型面臨的最嚴重情境,轉型情境為RCP2.6 (升溫2°C);實體情境為RCP8.5 (升溫4°C)。
實體風險評估影響:根據情境分析的結果,本公司在極高排放量情境(SSP5-8.5)下,就中期及長期而言有中度至高度不等的立即性及長期性實體風險,例如颱風強度增加,導致停班 (營運中斷)。
韌性能力:本公司之風險管理委員會在每年檢討相關方案時已將該等情境分析結果納入考量,並制定對策妥為因應。
轉型風險評估影響:根據情境分析的結果,不論短期、中期或長期均很可能發生徵收碳費、國外碳稅之風險;此情境下短期國內碳費每年可能產生675仟元。
韌性能力:本公司目前執行建置自發自用太陽能,後期可望碳費支出逐步下降。
轉型情境:RCP2.6 (升溫2°C)
實體情境:RCP8.5 (升溫4°C)


TCFD 關鍵要素-風險管理 (Risk Management)
描述組織在氣候相關風險的鑑別和評估流程:
IFRS S2風險管理:辨認、評估、排序及監控氣候相關風險與機會之流程
經營管理部門於年中啟動年度作業,由跨部門「碳中和推動小組」鑑別和評估氣候相關風險,完成次年度「氣候相關風險與機會 (TCFD)圖像」草案,權責單位依重大風險機會提出應對策略。TCFD圖像及應對策略納入風險管理章節,由「風險管理委員會」審定後,納入公司次年度「營運計畫」(風險項目章節),於年底前送董事會核定。
描述組織在氣候相關風險的管理流程:
漢翔氣候變遷風險管理流程圖:

審定後的氣候相關的風險與機會圖像,併其他營運風險項目,均納入公司風險管理制度下管理,公司每年至少召開一次風險管理委員會訂定風險管理政策、檢討執行成效、審定年度作業計劃,並呈報風險管理委員會;另外碳中和相關工作事項亦於高階會議定期追蹤納管。
描述氣候相關風險的鑑別、評估和管理流程如何整合在組織的整體風險管理制度:
「ESG推動委員會」為本公司氣候變遷最高管理單位,由董事長擔任主任委員,負責審訂永續及氣候相關策略,督導執行進度。委員會轄下「碳中和推動小組」為氣候變遷議題的具體執行單位,每年完成之「氣候相關風險與機會矩陣」呈送「風險管理委員會」審定。
「風險管理委員會」則為本公司風險管理最高單位,由總經理擔任主任委員,定期審議風險等級 (包含氣候變遷風險與機會),每年年底前完成次年度之公司風險項目審定,並納入營運計畫送董事會核定。另於第一季將前一年度執行成效檢討陳董事會備查。
TCFD 關鍵要素-指標和目標 (Metrics and Targets)
揭露範疇1、範疇2和範疇3(如適用)溫室氣體排放和相關風險
IFRS S2指標和目標:A.與跨行業指標類別攸關之資訊
溫室氣體:本公司溫室氣體排放係依ISO14064-1:2018規定之方法計算,並考量環境部公告之「溫室氣體排放係數」,採用營運控制法以全集團 (台中、沙鹿、岡山廠區、美國子公司及翔園文旅子公司) 之排放量,本公司於民國114年度之報導期間所產生之溫室氣體排放量詳見溫室氣體盤查章節。
內部碳定價:自 2025年起,本公司以「影子價格」之方式訂定「內部碳定價辦法」,將電力消耗與碳排放量納入重大投資決策指標,旨在引導各單位優先採購低碳設備。針對未來5年的高耗能設備採購計畫,本公司參照環境部公告費率,將內部碳價設定為每公噸300元。2025年已完成12項設備採購案之碳成本評估,其中3項計畫經評估後改採節能型機型,預計每年可節電逾32萬度、減碳約152噸。結合公司現有3,668 kWp之太陽能自發自用系統,年發電量達430萬度,能顯著抵消新增設備帶來的用電與碳排增長。
薪酬:本公司現階段並未將氣候相關考量計入高階主管薪酬政策中。
揭露組織依循策略和風險管理流程進行評估氣候相關風險與機會所使用的指標
IFRS S2指標和目標:B.行業基礎指標之資訊
本公司用於評估氣候相關風險指標包含:(1)絕對目標:降低碳排放量,及(2)相對目標:用電密集度 (用電度數/百萬新台幣銷值)、廢棄物再利用率 (再利用廢棄物/廢棄物總量)等。
本公司適用IFRS S2行業基礎施行指引第46冊 (航太與國防) 所述之揭露主題及相關行業基礎指標。本報告書SASB揭露內容已涵蓋所規定之指標 (能源管理、燃料經濟性與使用階段之排放、員工人數、報導部門之產量),請詳見附錄SASB指標。
描述組織在管理氣候相關風險與機會所使用的目標,以及落實該目標的表現:
IFRS S2指標和目標:C.揭露所設定之氣候相關風險或機會目標之資訊(氣候相關目標)
絕對目標:本公司原以母公司設定基準年(2019年)及減碳目標,配合金管會要求上市公司以集團作為減碳揭露對象,修調減碳基準年為2023年,設定集團第一階段 (2025年) 溫室氣體 (類別一及類別二) 排放較基準年下降5%;第二階段 (2030年) 溫室氣體 (類別一及類別二) 排放較基準年下降18%。
相對目標:依據熱點分析,設定主要溫排部門之用電密集度 (用電度數/百萬新台幣銷值) 較前一年下降5%、廢棄物再利用率 (再利用廢棄物/廢棄物總量)依廠區設定35%~45%目標。
公司訂定之目標將持續揭露於永續報告書,另將依國內外發展趨勢、法規,滾動方式調整減碳策略,持續提升韌性。